تحتاج مطالبة الشريك بالأرباح إلى تحديد أساس الحق والمبلغ والفترة، لا إلى الاستناد للمبيعات وحدها. جهز وثائق الملكية والحسابات والقرارات والمراسلات، ثم راجع الطلب المناسب والأدلة المتاحة قبل اختيار مسار المطالبة.
ترى أن الشركة تحقق إيرادات، لكنك لا تعرف لماذا لم يصلك نصيبك. قبل توجيه اتهام أو حساب نسبة من إجمالي التحصيل، افصل بين الإيراد والربح القابل للتوزيع، وبين قرض الشريك ومستحقاته بصفته موظفًا أو مديرًا. لكل مبلغ أساس مختلف وطريقة إثبات مختلفة.
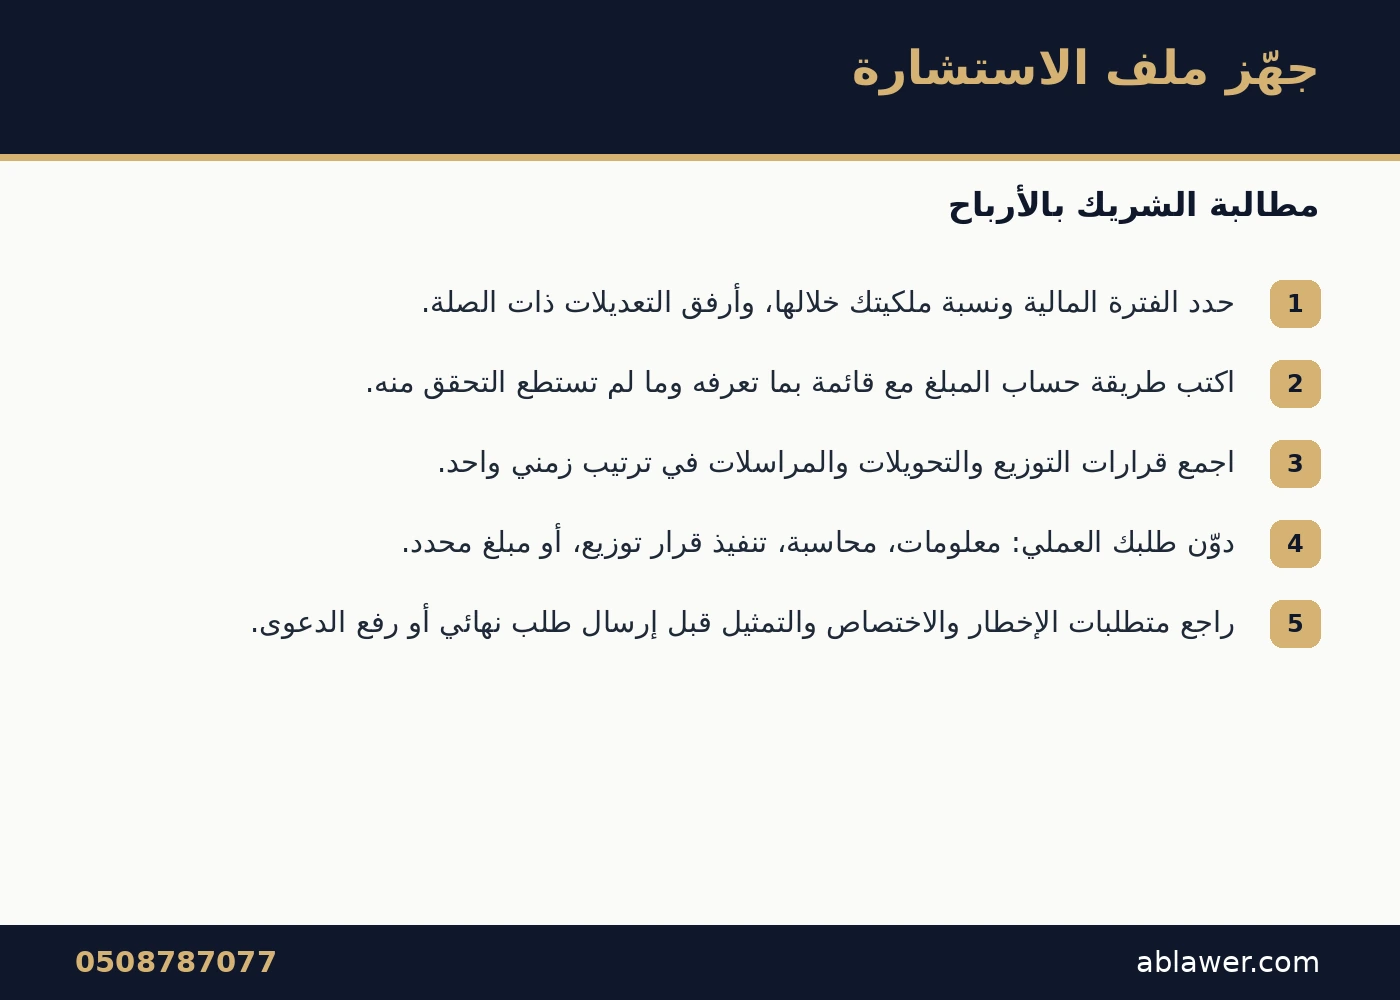
يعرض هذا الدليل سبع مجموعات مستندات تساعد على تحضير الملف، وليست قائمة إلزامية موحدة لكل دعوى. قد يكون المطلوب تمكينك من المعلومات أو محاسبة الإدارة أو تنفيذ توزيع معتمد. ويتوقف تحديد ذلك على عقد الشركة وقراراتها ونتائجها المالية والوقائع، مع مراعاة النظام والجهة المختصة.
لربط الموضوع بما سبق: عقد شراكة بين طرفين بالسعودية: 7 بنود قانونية تحمي حقوق الشركاء وتمنع النزاعات.
ابدأ بعقد التأسيس وتعديلاته وما يثبت الحصص خلال الفترة التي تطالب عنها. قد تتغير نسبة الملكية أو تاريخ استحقاق بعض الحقوق بعد تنازل أو دخول شريك جديد، لذلك لا تعتمد على نسخة قديمة أو اتفاق غير مكتمل التنفيذ. حدد صفتك الحالية وصفة من ستوجه إليه المطالبة.
ثم راجع اتفاق الشركاء إن وجد، وأي بنود تخص توزيع الأرباح وتحمل الخسائر وحقوق الاطلاع. فرّق بين نسبة الملكية وآلية توزيع الربح المتفق عليها نظامًا، ولا تستبدل مراجعة الوثائق بحساب آلي مبني على رأس المال فقط.
تساعد القوائم والتقارير على فهم النتيجة المالية والالتزامات والمبالغ المحتجزة. تشير إرشادات وزارة التجارة للشركات ذات المسؤولية المحدودة إلى إعداد القوائم وتقرير المدير الذي يتناول النشاط والمركز المالي وطريقة توزيع الأرباح إن وجدت. اطلب الوثائق المعنية بالفترة محل الخلاف.
لا تعتبر إجمالي المبيعات ربحًا صافيًا. ناقش المصروفات والديون والخسائر والاحتياطيات مع مختص مالي، وميّز بين معلومة مثبتة وتقدير شخصي. وإذا كانت المستندات غير متاحة لك، فراجع حق الاطلاع أو الطلب المناسب للحصول عليها بدل اختراع رقم نهائي للمطالبة.
اجمع محاضر الجمعيات وقرارات الشركاء التي تتناول النتائج المالية والتوزيع، مع ما يثبت صدورها وإبلاغها. وجود قرار يحدد مبلغًا وموعدًا يختلف عن مجرد توقع بتحقيق أرباح أو حديث غير معتمد في مجموعة محادثة. اقرأ القرار كاملًا لمعرفة الشروط والفترة والمستفيدين.
إذا لم يصدر قرار أو كان محل اعتراض، فلا تقفز إلى نتيجة أن كل مبلغ ظاهر في الحساب واجب التوزيع. قد يحتاج الملف إلى بحث القرار أو الحسابات أو تصرفات الإدارة أولًا. اربط طلبك بما تثبته المستندات بالفعل، وحدد مواضع النقص بوضوح.
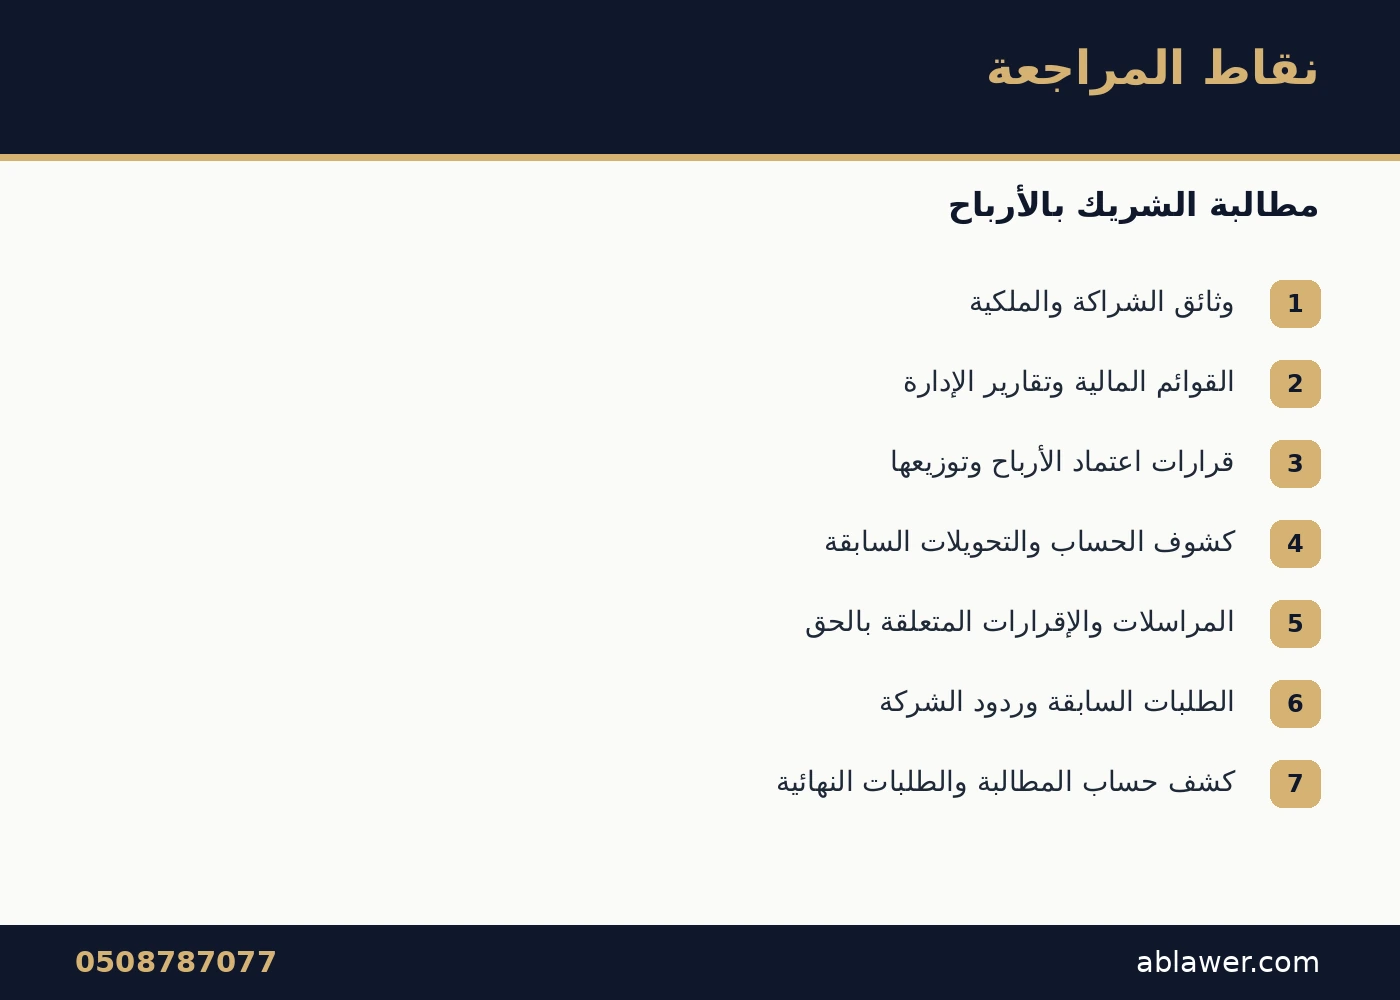
رتب ما لديك من كشوف وحوالات ومستندات صرف، وحدد وصف كل تحويل وتاريخه وطرفيه. قد يكون المبلغ المرسل سلفة أرباح أو راتبًا أو رد قرض أو تعويض مصروفات. لا تجمعها في خانة واحدة لمجرد وصولها من الشركة، ولا تخصمها من المطالبة دون فهم سببها.
أعد جدولًا يوضح المبلغ المطلوب والمستلم والمتبقي، مع مرجع كل رقم. وإذا كانت هناك مدفوعات نقدية، فابحث عن سنداتها وإقراراتها. احتفظ بالملفات الأصلية قدر الإمكان، ولا تعدل المستند أو تقص منه جزءًا يغير معناه عند تقديمه للمراجعة.
احفظ الرسائل التي تناقش الفترة والمبلغ وسبب التأخر وأي إقرار أو اعتراض. اعرض التسلسل كاملًا حتى يتضح السياق، مع التمييز بين عرض تسوية وبين إقرار بالدين. ولا تعتمد على لقطة منفصلة إذا كانت الرسائل التالية تقيد ما سبقها أو تنفيه.
جهز أسماء وصفات المرسلين وصلتهم بالشركة، وراجع قيمة المراسلات في الإثبات مع المختص. وتجنب الحصول على بيانات من حسابات لا يحق لك دخولها أو نشر وثائق الشركة علنًا للضغط على الطرف الآخر. حماية الدليل تشمل سلامة الحصول عليه وسلامة حفظه.
رتب طلبات الاطلاع أو المحاسبة أو السداد والردود التي وصلتك، وحدد ما طلبته في كل مرة وما استجاب له الطرف الآخر. المطالبة المكتوبة الواضحة تساعد على تحديد الخلاف: هل ينكر أصل الحق أم يناقش القيمة أم يطلب مستندًا أو مهلة؟
راجع متطلبات الإخطار السابق على الدعوى متى انطبقت، وطريقة إرساله والصفة الصحيحة للمخاطب. لا تفترض أن كل رسالة واتساب تستوفي متطلبات كل مسار قضائي. كما لا تحول وسيلة إخطار إلى ضمان بأن المحكمة ستقبل الطلب أو تقضي بالمبلغ المطلوب.
لخص الوقائع والفترة وأساس الحق وطريقة الحساب وما تسلمته بالفعل. وإذا احتجت إلى خبير محاسبي، فحدد الأسئلة التي تريد الإجابة عنها بدل الاكتفاء بطلب فحص شامل غير محدد. وضح هل تطلب مبلغًا معينًا أم محاسبة أو مستندات أو إجراءً آخر مرتبطًا به.
ثم راجع الطرف الصحيح والاختصاص وأي شرط تسوية أو تحكيم. لا توجه المطالبة للشريك شخصيًا لمجرد كونه مديرًا دون بحث سبب مسؤوليته. اختيار الطلب والمدعى عليه جزء من إعداد الملف، وقد يختلف عن الانطباع الأول الذي تكونه من الخلاف.
من الأخطاء المطالبة بنسبة من الإيرادات، وإغفال الخسائر والمبالغ المسددة، والخلط بين الأرباح والقرض، وتوجيه الخصومة لطرف غير مناسب. كذلك يضعف الملف الاعتماد على أرقام تقريبية دون بيان مصدرها. لا تصف الشريك بالاختلاس لمجرد تأخر التوزيع؛ افصل الشكوك عن الوقائع، ثم اطلب التحقق أو المحاسبة بالمسار المناسب.
هل تحتاج إلى مراجعة مطالبة بأرباح شركة في الرياض؟ جهز عقد التأسيس وما يتوافر لديك من قوائم وقرارات وتحويلات، ثم تواصل مع المكتب لتحديد نطاق الاستشارة والأتعاب. يساعد عرض المستندات منذ البداية على تمييز حق الملكية عن طبيعة المبلغ المطالب به.
يراجع مكتب المحاماة أساس الطلب والأدلة والصفة والمسار المحتمل بحسب الحالة، وقد تستلزم المسألة تنسيقًا مع محاسب مختص. اذكر ما إذا كانت هناك دعوى أو تسوية أو مهلة قائمة. ولا ترسل مستندات حساسة إلى جهة غير متحقق منها أو تنشرها ضمن تعليق عام على الموقع.
مطالبة الشريك بالأرباح تبدأ بالوثائق والحساب والفترة والقرار، ثم تحديد الخصم والطلب والمسار. هذه المجموعات السبع تساعد على تنظيم الأدلة وكشف النقص، لكنها لا تغني عن مراجعة ظروف الشركة. الهدف هو عرض مطالبة قابلة للفهم والفحص، بدل الدخول في نزاع على رقم لا يتضح مصدره.
لا تكفي المبيعات وحدها. يجب فهم التكاليف والنتيجة المالية والالتزامات والقرارات ذات الصلة بالتوزيع. وقد تختلف حقوق الشركاء باختلاف الوثائق والوقائع. لذلك راجع القوائم والحسابات مع المختص قبل احتساب نسبة من الإيرادات أو افتراض أن كل رصيد بنكي يمثل أرباحًا جاهزة للصرف.
دوّن طلباتك وردود الشركة، وراجع حقوق الاطلاع والمحاسبة وما يناسب الحالة من إجراءات. لا تملأ النقص بتقديرات تقدمها بوصفها حقيقة مؤكدة. يمكن أن تركز المراجعة الأولية على تحديد المستندات المطلوبة وسبب طلبها والجهة التي تحتفظ بها، ثم ترتيب الخطوة التالية وفق الصفة والنظام.
يتوقف ذلك على أساس الطلب والالتزام محل النزاع. المطالبة بحق على الشركة تختلف عن بحث مسؤولية المدير عن تصرف محدد. مجرد توليه الإدارة لا يجعل جميع ديون الشركة ديونًا شخصية عليه. اعرض المستندات والوقائع على محامٍ لتحديد الطرف والطلبات المناسبة قبل رفع الدعوى.